İade fatura işlemlerinin geçerliliği için yasal ve muhasebe uyumluluğuna dikkat edilmelidir. Satın alınan tüm ürünlerin iadesi sürecinde, iade faturasının tamamen doğru bilgilere yer verilerek düzenlenmesi bir zorunluluktur.
Fatura ve İade Rehberi
İade Faturası Nasıl Kesilir? e-Fatura, e-Arşiv ve Matbu Fatura Rehberi
İade faturası nasıl kesilir sorusu, mal veya hizmet iadesi yapan işletmelerin en sık araştırdığı muhasebe konularından biridir. Ticari bir işlemle satın alınan ürünün kusurlu çıkması, eksik teslim edilmesi, yanlış gönderilmesi veya hizmetin sözleşmeye uygun sunulmaması gibi durumlarda iade işleminin doğru belgeyle kayıt altına alınması gerekir.
Bu rehberde iade faturasının ne olduğu, kim tarafından düzenleneceği, e-Fatura, e-Arşiv ve matbu fatura üzerinden iade faturası nasıl kesilir sorusunun yanıtı ayrıntılı biçimde ele alınmaktadır. Süreçteki vergi, KDV, tevkifat ve belge düzeni gibi kritik noktalar için işlem öncesinde mali müşavirinizden veya güncel Gelir İdaresi Başkanlığı düzenlemelerinden doğrulama almanız önemlidir.
İade Faturası Nedir ve Ne İşe Yarar?
İade faturası; daha önce satın alınmış malın veya belirli koşullarda hizmetin tamamen ya da kısmen geri verilmesini belgeleyen ticari belgedir. Bu belge sayesinde iade edilen ürünün bedeli, KDV tutarı ve ilgili satış işlemi hem alıcının hem de satıcının muhasebe kayıtlarında doğru şekilde düzeltilir.
İade faturası nasıl kesilir sorusunun temelinde, ilk satış faturasına bağlılık bulunur. İade belgesinde genellikle ilk faturanın tarihi ve numarası referans gösterilir; iade edilen ürün veya hizmetin miktarı, birim fiyatı ve vergi bilgileri açıkça yazılır. Böylece iade işlemi denetlenebilir, şeffaf ve kayıtlı hâle gelir.
| İşlem | Belge Düzeni | Temel Amaç |
|---|---|---|
| Kurumsal alıcının mal iadesi | İade faturası | İade edilen mal ve KDV tutarını kayıt altına almak |
| Kurumsal alıcının hizmet iadesi | İade faturası veya işlem niteliğine uygun düzeltme belgesi | Gerçekleşmeyen ya da iade edilen hizmete ilişkin kaydı düzeltmek |
| Nihai tüketicinin ürün iadesi | Satıcının iade prosedürü ve ilgili belge düzeni | Vergi mükellefi olmayan tüketicinin iadesini belgelendirmek |
İade Faturası Kim Tarafından Kesilir?
Genel uygulamada iade faturası, malı veya hizmeti satın alan ve vergi mükellefi olan alıcı tarafından düzenlenir. Örneğin bir şirket, tedarikçisinden satın aldığı ticari malların bir kısmını kusurlu olduğu gerekçesiyle geri gönderdiğinde tedarikçisine iade faturası keser. Bu işlem, alıcının alıştan iade kaydı oluşturmasına yardımcı olur.
Vergi mükellefi olmayan bireysel tüketicilerin ise kendi adlarına iade faturası düzenlemesi beklenmez. Tüketicinin ürünü iade ettiği durumlarda satıcının kendi satış ve iade prosedürüne, ilk düzenlenen faturaya ve ilgili mevzuata göre işlem yapması gerekir. Bu nedenle e-ticaret iadelerinde her işlem için aynı belge düzeninin geçerli olduğu varsayılmamalıdır.
İade Faturası Hangi Durumlarda Düzenlenir?
İade faturası; ticari nitelikteki mal veya hizmetin iade edilmesi hâlinde düzenlenir. Ürünün ayıplı, hasarlı, eksik veya yanlış gönderilmesi; siparişe uygun olmaması ya da tarafların ticari anlaşması doğrultusunda geri alınması bu sürecin yaygın nedenleri arasındadır.
İade, ürünün tamamı için yapılabileceği gibi yalnızca belirli kalemleri veya miktarları da kapsayabilir. İade faturası nasıl kesilir sorusuna doğru yanıt verebilmek için önce iadenin tam mı, kısmi mi olduğu; mal mı yoksa hizmet mi içerdiği ve ilk satışta KDV ya da tevkifat uygulanıp uygulanmadığı belirlenmelidir.
- Yanlış ürün, renk, model veya ölçü teslim edilmesi
- Eksik miktarda ya da hasarlı ürün gönderilmesi
- Sözleşme şartlarına uygun olmayan mal teslimi
- Satın alınan ürünün belirli kısmının iade edilmesi
- Hizmetin hiç sunulmaması veya kararlaştırılan kapsamda tamamlanmaması
- Ticari anlaşma kapsamında siparişin iptal edilmesi ya da ürünün geri alınması
İade Faturası Nasıl Kesilir? Adım Adım Uygulama
İade faturası nasıl kesilir sürecinde önce iade edilecek mal veya hizmet belirlenir. Ardından ilk satış faturasındaki tarih, belge numarası, ürün açıklaması, birim fiyat, indirim oranı ve KDV bilgileri kontrol edilir. İade belgesinde yalnızca iade edilen kalemlere yer verilmesi gerekir.
İşlemin matbu fatura, e-Fatura veya e-Arşiv Fatura üzerinden yapılması kullanılan belge sistemine göre değişir. Ancak tüm yöntemlerde ana kural aynıdır: İade, ilk satış belgesiyle ilişkilendirilmeli ve tutarlar ilk işlemin şartlarıyla uyumlu olmalıdır. Sistem ekranları ve alan adları kullanılan entegratöre göre farklılık gösterebilir.
Matbu İade Faturası Kesme Adımları
Matbu iade faturası, geçerli bir fatura koçanı kullanılarak düzenlenen bir belgedir. Faturanın görünür bir alanında işlemin iade niteliğinde olduğunu açıklayan "İade Faturasıdır" veya benzeri açık bir ibare bulunmalıdır. Satıcı ve alıcı unvanları, vergi dairesi ve vergi numarası gibi zorunlu bilgiler eksiksiz yazılmalıdır.
Matbu iade faturası düzenlenirken iade edilen malın satış tarihindeki birim fiyatı esas alınır. Sonradan oluşan fiyat değişiklikleri, iade edilen ürünün bedelini değiştirmez. Aynı şekilde KDV oranı ve varsa iskonto bilgileri de ilk satış belgesindeki işlem koşullarıyla uyumlu olmalıdır.
- İlk satış faturasını ve iade edilecek ürünleri kontrol edin.
- Faturanın açıklama alanına iade faturası olduğunu belirten ibareyi ekleyin.
- İlk faturanın tarihini ve numarasını referans olarak yazın.
- İade edilen ürünün cinsini, miktarını, birimini ve birim fiyatını girin.
- KDV, iskonto ve varsa tevkifat bilgilerini ilk satışla uyumlu şekilde hesaplayın.
- Belgeyi imzalayın, karşı tarafa iletin ve muhasebe kayıtlarıyla birlikte saklayın.
e-Fatura İade Faturası Nasıl Kesilir?
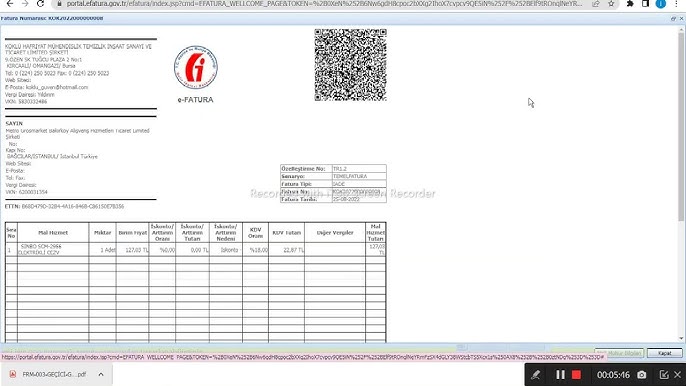
e-Fatura iade faturası nasıl kesilir sorusunun yanıtı, kullanılan özel entegratör, muhasebe yazılımı veya GİB Portal ekranına göre küçük farklılıklar gösterebilir. Genel olarak sistemde yeni belge oluşturma ekranına girilir ve fatura tipi alanından "İade" seçeneği işaretlenir.
e-Fatura düzenlerken ilk satış faturasına ilişkin bilgiler doğru girilmelidir. İade edilen ürün veya hizmet kalemleri, ilk faturadaki birim fiyat ve vergi bilgileriyle karşılaştırılmalıdır. İşlem tamamlandıktan sonra belge elektronik ortamda imzalanır ve sistem üzerinden alıcıya iletilir. Gönderim sonrası belgenin durumunun takip edilmesi, olası ret veya teknik hata süreçleri bakımından önem taşır.
- e-Fatura uygulamasına veya özel entegratör paneline giriş yapın.
- Yeni fatura oluşturma ekranını açın.
- Fatura tipi olarak "İade" seçeneğini işaretleyin.
- İlk satış faturasının tarih ve numarasını ilgili referans alanına ekleyin.
- İade edilen mal veya hizmet kalemlerini girin.
- KDV, indirim ve tevkifat alanlarını ilk faturayla karşılaştırın.
- Belgeyi kontrol edin, elektronik olarak imzalayın ve gönderin.
e-Arşiv İade Faturası Nasıl Düzenlenir?
e-Arşiv iade faturası nasıl düzenlenir sorusunda da temel yaklaşım e-Fatura ile benzerdir. Öncelikle alıcının e-Fatura mükellefi olup olmadığı kontrol edilir. Alıcı e-Fatura mükellefi değilse ve işlem e-Arşiv kapsamında düzenleniyorsa, ilgili e-Arşiv uygulamasında fatura tipi olarak iade seçeneği kullanılır.
e-Arşiv iade faturasında ilk satış belgesinin numarası ve tarihi mutlaka açıklama veya ilgili referans alanında gösterilmelidir. İade edilen ürünün miktarı, birim fiyatı, KDV oranı ve toplam bedeli dikkatle kontrol edilmelidir. Belge oluşturulduktan sonra mevzuata uygun biçimde elektronik ortamda saklanmalı ve gerekli hâllerde karşı tarafa iletilmelidir.
| Kontrol Noktası | e-Fatura | e-Arşiv Fatura |
|---|---|---|
| Alıcının belge türü | e-Fatura mükellefi | e-Fatura mükellefi olmayan alıcı veya e-Arşiv kapsamındaki işlem |
| Fatura tipi | İade | İade |
| İlk faturaya referans | Fatura tarih ve numarası eklenir | Fatura tarih ve numarası eklenir |
| Saklama | Elektronik ortamda saklanır | Elektronik ortamda saklanır |
GİB Portal Üzerinden İade Faturası Oluşturma
GİB Portal üzerinden iade faturası oluşturmak için öncelikle uygun kullanıcı bilgileriyle sisteme giriş yapılır. Ardından belge oluşturma ekranından yeni fatura hazırlanır ve fatura türü alanında "İade" seçeneği tercih edilir. Portal ekranlarının menü adları zaman içinde değişebileceği için güncel yönlendirmelerin takip edilmesi gerekir.
İade faturası nasıl kesilir uygulamasında GİB Portal kullanılıyorsa ilk faturanın bilgileri eksiksiz girilmeli, yalnızca iade edilen kalemler eklenmeli ve tutar kontrolü yapılmalıdır. Belge oluşturulmadan önce alıcı bilgileri, vergi oranları, ürün miktarları ve toplam tutar tekrar gözden geçirilmelidir. Fatura imzalandıktan sonra düzenlenen belgeler bölümünden işlem durumu takip edilmelidir.
- GİB Portal'a yetkili kullanıcı bilgilerinizle giriş yapın.
- Yeni fatura oluşturma ekranını açın.
- Belge türü veya fatura tipi alanından "İade" seçeneğini belirleyin.
- İlk satış faturasının numarasını ve düzenleme tarihini ekleyin.
- İade edilen mal veya hizmet bilgilerini girin.
- Toplam tutar, KDV ve varsa tevkifat hesaplamalarını kontrol edin.
- Belgeyi oluşturun, imzalayın ve gönderim durumunu takip edin.
İade Faturasında Bulunması Gereken Zorunlu Bilgiler
İade faturasında yer alacak bilgiler, genel fatura düzenleme kurallarına ve iade işleminin niteliğine göre belirlenir. Belgenin geçerli, anlaşılır ve muhasebe kayıtlarına uygun olabilmesi için taraf bilgileri ile ürün veya hizmet detaylarının eksiksiz yazılması gerekir.
İade faturası nasıl kesilir sürecinde en sık yapılan hata, ilk satış belgesine yeterli referans verilmemesidir. İlk faturanın tarihi ve numarası, iadenin hangi işleme bağlı olduğunu gösterir. Bu nedenle açıklama alanı da dâhil olmak üzere tüm belge alanları dikkatle doldurulmalıdır.
- Satıcı ve alıcının unvanı, adresi ve vergi bilgileri
- Faturanın düzenlenme tarihi, seri ve sıra numarası
- İade faturası olduğunu gösteren açık ifade
- İlk satış faturasının tarihi ve fatura numarası
- İade edilen mal veya hizmetin açıklaması
- Miktar, birim, birim fiyat ve toplam tutar
- İskonto, KDV oranı ve KDV tutarı
- Varsa tevkifat oranı, tevkifat tutarı ve ilgili açıklamalar
İade Edilen Mal veya Hizmet Bilgileri
İade faturasında mal veya hizmetin tanımı, ilk faturadaki açıklamayla uyumlu olmalıdır. Ürünün adı, modeli, kodu, birimi, miktarı ve birim fiyatı açıkça belirtilmelidir. İade işlemi yalnızca belli ürünleri kapsıyorsa, faturaya iade edilmeyen kalemlerin eklenmemesi gerekir.
Hizmet iadelerinde ise hizmetin adı, hizmet dönemi, iade gerekçesi ve iade edilen bedel net olarak gösterilmelidir. Hizmetin tamamının mı yoksa belirli bir kısmının mı iade edildiği belirsiz bırakılmamalıdır. Özellikle sözleşmeye dayalı hizmetlerde ilgili sözleşme, teklif veya kabul tutanakları gibi destekleyici belgelerin saklanması faydalıdır.
Orijinal Satış Faturası Tarihi ve Fatura Numarası
İade faturası, ilk satış işlemiyle doğrudan bağlantılı bir belgedir. Bu nedenle iade faturasına konu olan ilk satış faturasının düzenleme tarihi ve numarası mutlaka yazılmalıdır. Bu referans, hem tarafların mutabakatını kolaylaştırır hem de muhasebe incelemelerinde işlemin izlenebilirliğini artırır.
Açıklama alanında "... tarihli ve ... numaralı satış faturasına istinaden iade işlemi yapılmıştır" şeklinde açık bir ifade kullanılabilir. Ancak kullanılan e-belge sisteminde ilk faturaya ilişkin özel bir referans alanı varsa, bilgilerin yalnızca açıklama alanına değil bu alana da girilmesi daha sağlıklı olur.
İade Faturasında KDV ve Tevkifat Uygulaması
İade faturasında KDV, genel olarak ilk satış faturasında uygulanan oran ve hesaplama yapısına göre ele alınır. İade edilen ürünün satışındaki KDV oranı ne ise iade belgesinde de aynı işleme ilişkin KDV bilgileri dikkate alınır. Sonradan değişen vergi oranları, geçmişte gerçekleşmiş satışın iadesinde otomatik olarak uygulanmaz.
Tevkifatlı işlemlerde iade faturası düzenlenirken daha dikkatli hareket edilmelidir. İşlem bedeli, KDV, tevkifat oranı ve tevkifata tabi tutar ilk satış belgesiyle karşılaştırılmalıdır. Tevkifat uygulamasında KDV beyannamesi ve muhasebe kaydı açısından özel durumlar oluşabileceğinden, tevkifatlı iade faturası düzenlemeden önce mali müşavir görüşü alınması önerilir.
| Bilgi Alanı | İade Faturasında Dikkat Edilecek Nokta |
|---|---|
| KDV oranı | İlk satış faturasındaki oranla uyumlu olmalıdır. |
| Birim fiyat | İlk satış işlemindeki birim fiyat temel alınmalıdır. |
| İskonto | İlk faturada yer alan iskonto yapısı kontrol edilmelidir. |
| Tevkifat | İlk işlemdeki tevkifat oranı ve tutarları mali müşavir kontrolüyle uygulanmalıdır. |
İade Faturası Kesme Süresi ve Dikkat Edilmesi Gerekenler
İade faturası kesme süresi, iadenin dayanağına, taraflar arasındaki sözleşmeye, malın fiilî iade tarihine ve belgenin niteliğine göre değerlendirilmelidir. İade gerçekleştiğinde işlemin geciktirilmeden belgeye bağlanması; stok, cari hesap, KDV ve muhasebe kayıtlarının doğru kalması bakımından önemlidir.
İade faturası nasıl kesilir sorusunun yanı sıra belgenin ne zaman düzenleneceği de dikkatle ele alınmalıdır. Fatura düzenleme süreleri, e-belge iptal ve itiraz süreleri ile tüketicinin cayma hakkı aynı kavramlar değildir. Bu nedenle işletmelerin her süreci kendi hukuki ve mali niteliğine göre değerlendirmesi gerekir.
İade Faturası En Geç Ne Zaman Kesilir?
İade faturası için her işlemde uygulanacak tek ve değişmez bir süre bulunduğunu söylemek doğru değildir. Ticari iadede belgenin, malın veya hizmetin iade edildiği işlemle bağlantılı şekilde ve makul gecikme olmaksızın düzenlenmesi gerekir. İade tarihinin teslim belgesi, kargo kaydı, iade formu veya taraflar arası yazışmalarla desteklenmesi önerilir.
Faturanın düzenlenme süresi, e-Fatura veya e-Arşiv Fatura iptal süresiyle karıştırılmamalıdır. Aynı şekilde mesafeli satışlardaki tüketici cayma hakkı da tüketici hukuku kapsamında değerlendirilir. İşlem özelinde doğru süreyi belirlemek için güncel mevzuat, sözleşme şartları ve mali müşavir yönlendirmesi esas alınmalıdır.
Kısmi İade Faturası Nasıl Kesilir?
Kısmi iade faturası, ilk faturadaki tüm mal veya hizmetlerin değil, yalnızca bir bölümünün iade edildiği durumlarda düzenlenir. Örneğin işletme 100 adet ürün satın almış ve 15 adet ürünü hatalı olduğu için geri gönderiyorsa, iade faturasında sadece 15 adet ürün yer almalıdır.
Kısmi iade faturası nasıl kesilir sorusunun en önemli noktası, iade edilen miktarın doğru yazılmasıdır. Birim fiyat, iskonto oranı ve KDV bilgileri ilk faturayla uyumlu olmalı; toplam tutar yalnızca iade edilen miktar üzerinden hesaplanmalıdır. Kısmi iade sonrasında kalan ürünlerin stok ve cari hesap kayıtları da kontrol edilmelidir.
- İlk faturadaki toplam miktarı doğrulayın.
- İade edilen ürün miktarını ayrı olarak belirleyin.
- Yalnızca iade edilen kalemleri faturaya ekleyin.
- İlk satıştaki birim fiyat, iskonto ve KDV oranını kullanın.
- İade sonrası kalan stok miktarını muhasebe ve depo kayıtlarıyla karşılaştırın.
- İade teslim belgesi, kargo fişi veya kabul tutanağını saklayın.
İade Faturası Hakkında Sıkça Sorulan Sorular
İade faturası süreçlerinde belgeyi kimin düzenleyeceği, KDV oranının nasıl uygulanacağı ve e-belge sistemindeki seçeneklerin ne anlama geldiği sıklıkla karıştırılır. Özellikle kurumsal alım satımlarda ilk faturaya referans verilmesi ve iade edilen kalemlerin açıkça yazılması, hatalı muhasebe kaydını önlemek için önemlidir.
Aşağıdaki yanıtlar genel bilgilendirme amacı taşır. Tevkifat, hizmet iadesi, yurt dışı işlem, özel matrah veya yüksek tutarlı ticari iade gibi durumlarda belgenizi oluşturmadan önce mali müşavirinize danışmanız daha güvenli bir uygulamadır.
İade Faturası Hakkında Sıkça Sorulan Sorular
İade faturasında KDV olur mu?⌄
Evet, iade faturasında KDV bilgileri yer alır. İade edilen mal veya hizmetin ilk satışında hangi KDV oranı uygulanmışsa, iade işleminde de aynı satışa ilişkin KDV yapısı dikkate alınır. İade belgesi, ilk satıştan doğan KDV kaydının düzeltilmesine yardımcı olur.
KDV hesaplamasında hata yapılmaması için ilk faturadaki mal veya hizmet bedeli, iskonto tutarı ve vergi oranı karşılaştırılmalıdır. Tevkifatlı işlemler veya istisnalı teslimler gibi özel durumlarda ise standart uygulamadan farklı muhasebe ve beyan süreçleri oluşabileceğinden uzman görüşü alınmalıdır.
İade faturası olmadan ürün iadesi yapılabilir mi?⌄
Vergi mükellefi olan işletmeler arasındaki ticari mal iadesinde işlemin uygun belgeyle kayıt altına alınması gerekir. Hangi belgenin düzenleneceği; iadenin niteliğine, tarafların mükellefiyet durumuna ve ilk satış belgesine göre değişebilir. Bu nedenle belgesiz iade işlemi, stok ve muhasebe kayıtlarında uyumsuzluk yaratabilir.
Vergi mükellefi olmayan tüketicilerin iade süreci farklı şekilde yürütülür. Tüketicinin kendi adına iade faturası kesmesi beklenmez. Satıcı, ilk satış faturası, ürün iade formu, kargo kaydı ve kendi iade prosedürü doğrultusunda gerekli kayıtları oluşturmalıdır.
İade faturası iptal edilebilir mi?⌄
Hatalı düzenlenen iade faturasının iptal edilip edilemeyeceği, belgenin türüne, gönderim durumuna ve uygulanan e-belge senaryosuna bağlıdır. Henüz düzenleme aşamasında olan taslak belgeler silinebilir veya düzeltilebilir. Karşı tarafa gönderilmiş belgelerde ise iptal, ret veya düzeltme süreci farklı kurallara tabi olabilir.
İade faturası iptalinde yalnızca sistem ekranındaki işlem adımlarına güvenmek yerine belge durumu, ticari mutabakat ve muhasebe kaydı birlikte değerlendirilmelidir. Yanlış belgenin nasıl düzeltileceği konusunda mali müşavirin ve kullanılan e-belge sisteminin güncel kılavuzlarının dikkate alınması gerekir.
İade faturasında açıklama kısmına ne yazılır?⌄
Açıklama alanında ilk satış faturasına ait tarih ve numaranın belirtilmesi yararlı olur. Örneğin "15.05.2026 tarihli ve ABC2026000000123 numaralı faturaya istinaden mal iadesi yapılmıştır." şeklinde açık bir ifade kullanılabilir.
İade gerekçesinin yazılması her zaman zorunlu olmayabilir; ancak hasarlı ürün, eksik teslimat veya yanlış ürün gönderimi gibi uyuşmazlık riski bulunan işlemlerde açıklama eklemek fayda sağlar. Açıklamalar kısa, doğru, belgeyle uyumlu ve ispatlanabilir nitelikte olmalıdır.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. İade faturası işlemlerinde güncel mevzuat, resmî kurum duyuruları ve işletmenin özel koşulları dikkate alınmalıdır.
